
打开
美东时间11月10日,美股三大指数集体收跌,芯片股整体走弱。
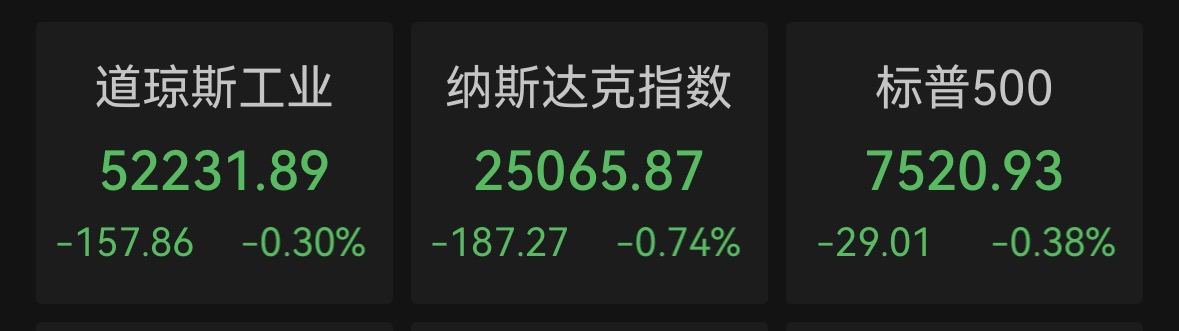
截至收盘,道琼斯工业平均指数下跌157.86点,收于52231.89点,跌幅为0.30%;标准普尔500种股票指数下跌29.01点,收于7520.93点,跌幅为0.38%;纳斯达克综合指数下跌187.26点,收于25065.87点,跌幅为0.74%。
盘面上,大型科技股走势分化。万得美国科技七巨头指数跌1.40%。个股方面,亚马逊上涨1.48%,特斯拉上涨0.46%;谷歌A下跌0.27%,苹果下跌0.62%,微软下跌2.20%,Meta收平。
半导体股走势分化,费城半导体指数收跌0.35%,报9998.33点。个股方面,高通上涨1.20%;英伟达下跌5.53%,英特尔下跌2.09%,美光科技下跌1.10%,阿斯麦下跌0.36%。
存储芯片股普跌,SK海力士跌超3%,闪迪跌近3%,美光科技跌超1%,西部数据、希捷科技等均下跌。
光通信集体下跌,应用光电跌超7%,Coherent跌超4%,康宁跌超3%,Lumentum跌超1%。
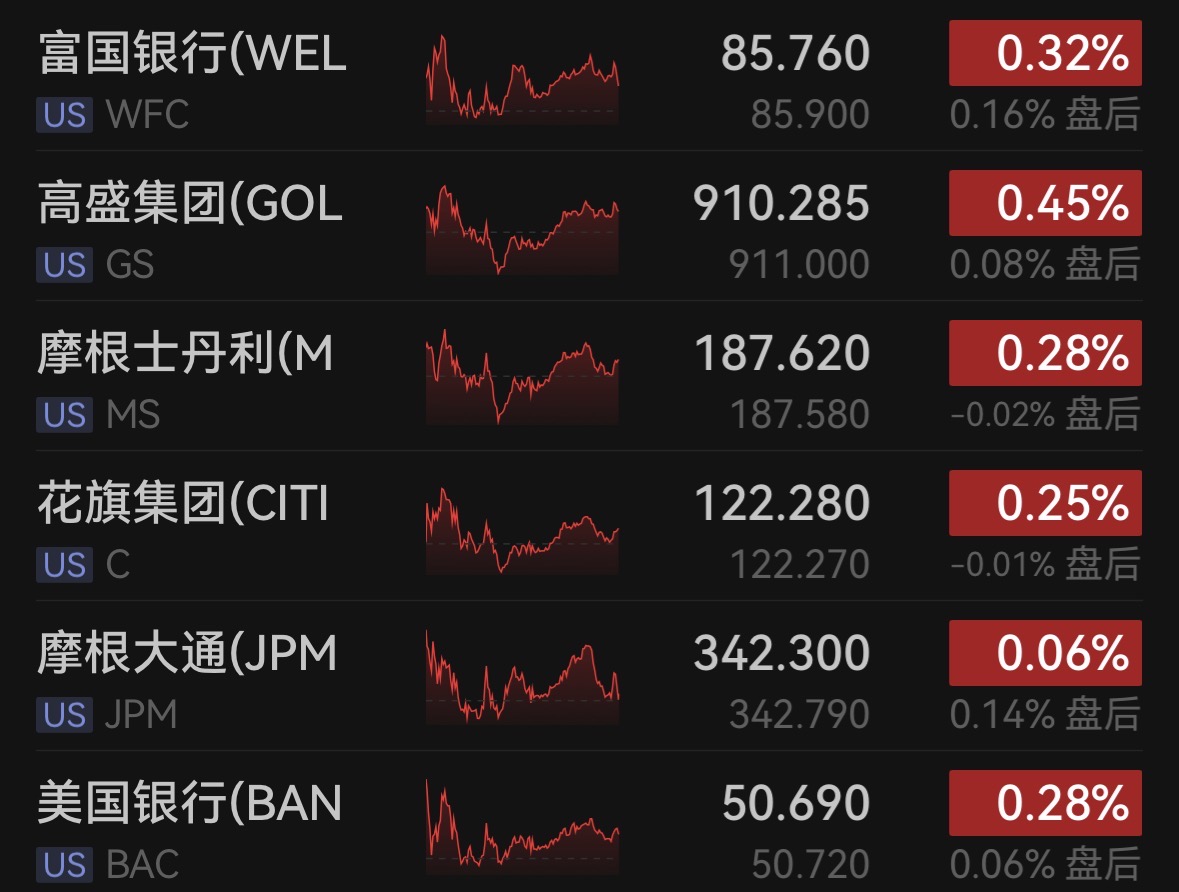
美国大型银行股普遍收涨。高盛上涨0.45%,富国银行上涨0.32%,摩根士丹利上涨0.28%,美国银行上涨0.28%,花旗集团上涨0.25%,摩根大通上涨0.06%。
能源股走势分化。西方石油上涨2.03%,雪佛龙上涨0.20%;埃克森美孚下跌0.15%。
热门中概股多数走低,纳斯达克中国金龙指数收跌1.21%。蔚来下跌3.23%,阿里巴巴下跌2.58%,百度下跌1.63%,网易下跌1.25%,小鹏汽车下跌0.88%,哔哩哔哩下跌0.49%;理想汽车上涨1.22%。
分析人士指出,超预期的美国通胀数据与多位联储官员的鹰派信号共振,令市场对美联储更激进加息的押注骤然升温。消息面上,美国劳工统计局公布最新数据显示,美国10月CPI环比上涨0.4%,低于9月的0.6%,但高于经济学家普遍预期的0.3%;核心CPI环比上涨0.3%,亦高于市场预期的0.2%。受去年美国政府停摆影响,本次CPI不公布同比数据。
美国10月CPI环比涨幅超出预期数据公布后,联储理事Christopher Waller随即警告若通胀数据偏强,12月会议上可能需要考虑加息50个基点,随后达拉斯联储主席Logan和堪萨斯城联储主席Jeff Schmid相继发表鹰派言论,市场对12月大幅加息的定价大幅重新调整。
Edward Jones高级经济学家James McCann表示,市场担忧潜在价格压力重新抬头,近期一直在为美联储进一步收紧政策定价,现在可能被迫考虑更大幅度地收紧。
大宗商品方面,国际油价下跌。截至当天收盘,纽约商品交易所12月交货的轻质原油期货价格下跌81美分,收于每桶86.04美元,跌幅为0.93%;1月交货的伦敦布伦特原油期货价格下跌1.08美元,收于每桶91.49美元,跌幅为1.17%。
国际贵金属期货普遍收跌,COMEX黄金期货跌1.80%报4040.50美元/盎司,COMEX白银期货跌2.21%报51.53美元/盎司。
消息面上,据新华社11月11日报道,伊朗最高国家安全委员会秘书雷扎伊10日表示,有关自己计划与美国副总统万斯会面的传言是“无稽之谈,毫无根据”。
此前一天,据新华社11月10日报道,美国总统特朗普9日在白宫称,伊朗战事“从军事上讲”已经“事实上结束”,美国目前只是“维持现状”。但他同时表示,自己“不做任何保证”,如果美国不得不再次介入,“将随时可以行动”。